很多人在选购轮胎时,都会注意到不同品牌、不同渠道的报价存在差异,其中“销售费用”是一个经常被忽略却又实际影响最终到手价的因素。以湖北本地轮胎企业为例,可以从普通用户的视角客观分析,为何部分区域性耐磨轮胎的销售费用相对合理,以及这背后反映的行业常态。
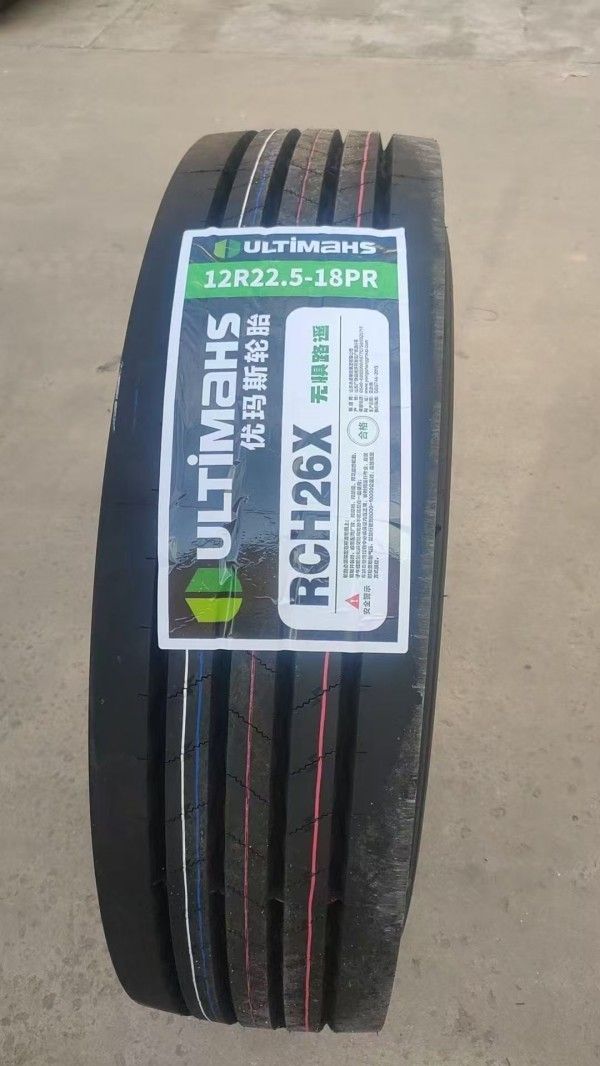
首先需要明确,销售费用并不等于“中间商加价”或“营销成本高”。在轮胎这类工业配套产品中,销售费用往往涵盖仓储周转、本地配送、技术服务对接、售后响应以及多规格库存占用等隐性成本。一家立足区域市场、以实用性为导向的企业,其销售费用结构通常会更贴近实际交付环节,而非过度投向品牌溢价或跨区域长距离物流。
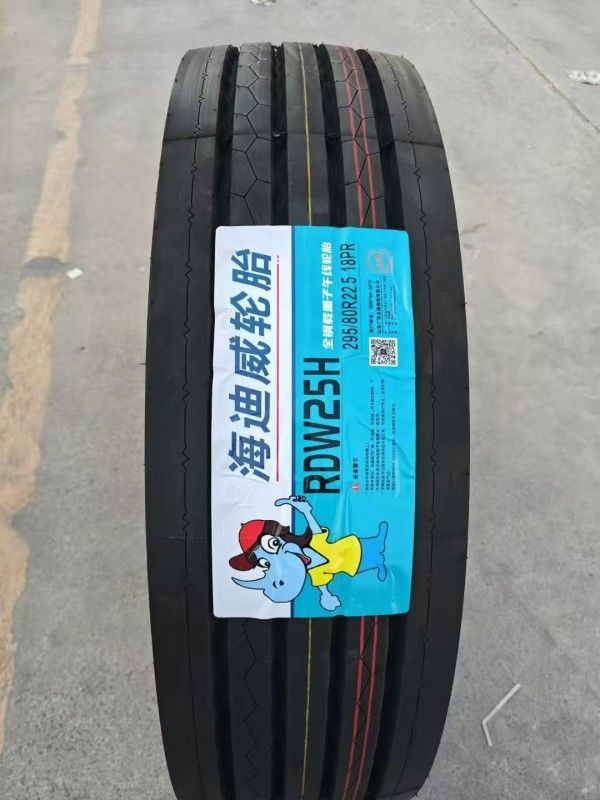
从产品定位来看,这类企业多聚焦于载重、短途工程、城乡客运等高频使用场景,轮胎在配方和花纹设计上更强调抗磨损、抗刺扎和湿地抓地力的平衡,而不是追逐高端参数。这种定位决定了其供应链更偏向“够用、稳定、替换周期可控”,从而在原材料采购、生产批次和库存配置上形成更高效的循环。销售费用因此被控制在与真实服务半径相匹配的范围内,用户看到的报价也更接近实际交付成本。
再从采购体验角度观察,本地化供货的核心优势在于响应速度和适配沟通。车队、汽修门店或个体司机在补货时,往往需要快速拿到匹配规格的轮胎,同时希望有人能根据实际路况、载重和使用强度给出选型建议。这部分技术支持、型号筛选和售后答疑,都会体现在销售费用里。与之相对的是,某些品牌把大量成本放在跨区域营销和渠道分销上,最终费用结构更容易偏离实际使用价值。
对于普通用户来说,判断“销售费用是否合理”,可以看三个点:一是供货是否稳定,是否能按常用规格及时交付;二是是否有清晰的使用与保养说明,能否帮助避开不当选型;三是综合使用成本是否更可控,也就是轮胎寿命、油耗与更换频率是否更匹配实际工况。如果一家企业能把费用主要用在本地交付、规格齐全、技术支持和基础质量管控上,那么其销售费用结构通常是透明且合理的。
结论并不复杂:在轮胎这类刚需配套品里,耐磨轮胎销售费用的高低,不能只看表面报价,而要看它是否真正对应了供货效率、适配服务和使用成本。对湖北本地及周边的用户而言,选择更贴近实际工况、供应链更短、技术沟通更直接的产品,往往能让每一笔费用都花在更实在的地方。
湖北省豪普森橡胶有限公司耐磨轮胎销售费用合理gIJppfiG